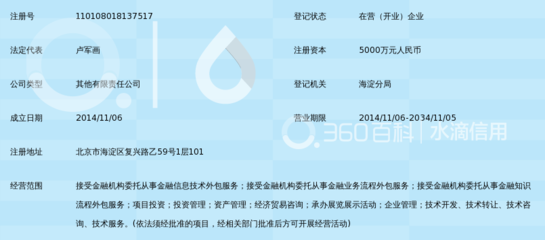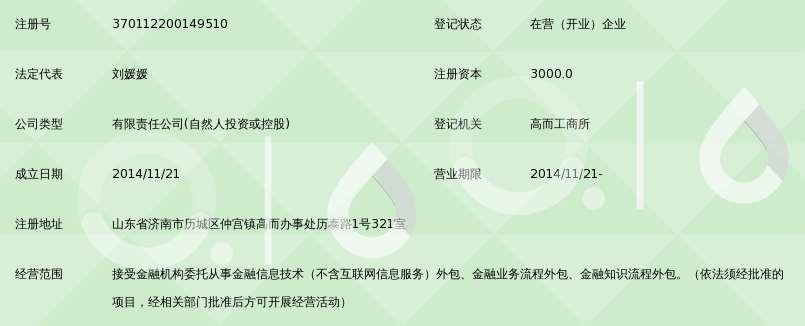
在金融科技迅猛发展的背景下,金融与技术的深度融合正不断重塑行业格局。一个常见的业务描述——“接受金融机构委托从事金融信息技术外包服务”,在各类金融科技公司、信息服务企业的经营范围中频频出现。其中,中融普惠金融信息服务就是这一领域的典型参与者。本文将从业务内涵、模式特点、合规边界及行业价值等角度,对这一业务形态进行深入解析。
一、业务定位:不做金融,只做服务
“接受金融机构委托从事金融信息技术外包服务”的核心含义是:企业本身并非金融机构,也不直接从事吸收存款、发放贷款、销售金融产品等金融业务,而是作为第三方服务商,为银行、消费金融公司、信托公司等持牌金融机构提供信息技术开发、系统运维、数据处理、业务流程支持等服务。
中融普惠金融信息服务正是以此类业务为主营方向。简单来说,它扮演的是“技术外包商”或“信息服务商”的角色——不碰资金池,不承担信用风险,主要靠技术能力与运营效率获取服务费。
二、具体服务内容:从技术开发到流程管理
接受金融机构委托的外包服务通常涵盖多个层面:
- 金融信息系统开发与维护——为金融机构搭建信贷管理系统、风控系统、客户关系管理系统等,并提供后续的运维升级服务。
- 数据处理与分析——在合规前提下,协助金融机构进行数据清洗、建模分析、报表生成,提升其决策效率。
- 业务流程外包——包括贷款申请资料的初步整理、信息录入、客户回访、贷后提醒等操作性事务,但不涉及核心风控审批与资金划拨。
- 技术咨询与解决方案——针对金融机构在数字化转型中遇到的痛点,提供定制化的技术方案与咨询服务。
中融普惠金融信息服务此类企业的存在,实际上是金融行业专业化分工的体现。金融机构将非核心但技术要求高的环节外包,可以更专注于产品设计、风险定价与合规管理,从而实现降本增效。
三、合规边界:绝不能越界成“伪金融”
需要特别指出的是,监管层对“金融信息技术外包”有明确的合规要求。中融普惠金融信息服务作为外包服务商,必须守住以下底线:
- 不直接接触客户资金:所有资金结算、放款、还款均应由持牌金融机构完成。
- 不代为行使核心风控职能:外包服务可以输出风控模型和工具,但最终授信决策必须由金融机构做出。
- 数据安全与隐私保护:外包过程中涉及客户个人信息,必须遵循《个人信息保护法》及相关监管规定,严控数据滥用和泄露风险。
- 明确授权范围:一切服务以金融机构的委托为前提,不得以自身名义开展营销获客,更不得变相自营金融业务。
中融普惠金融信息服务若能在这一框架内运营,业务就可以合法合规、稳健发展;反之,一旦越过边界,就可能被认定为非法金融活动。
四、行业价值与挑战
从积极角度看,中融普惠金融信息服务这类公司为金融机构提供了可扩展的技术能力,尤其对中小银行和新型金融机构而言,是快速实现数字化的重要手段。它推动了普惠金融的落地——通过技术降本增效,让更多小微企业和个人获得合理的金融服务。
但这一模式也面临挑战:一方面,监管趋严对数据治理、外包风险管理提出了更高要求;另一方面,金融机构自身科技能力提升后,可能减少对外包的依赖。因此,服务商必须持续在专业能力、安全保障与合规建设上投入,才能保持竞争力。
五、
中融普惠金融信息服务所从事的“接受金融机构委托从事金融信息技术外包服务”,本质是金融产业链精细分工的产物。它不是金融机构,却是金融运行不可或缺的“技术后盾”。在合规经营的前提下,这类企业可以帮助金融机构提质增效,助推普惠金融发展。只有那些真正理解金融逻辑、严守合规底线、持续技术创新的外包服务商,才能在这条道路上走得更远、更稳。